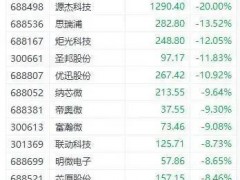


10月15日,A股三大股指全天震荡下行,午盘小幅回升缩减跌幅,截止收盘,上证综指下跌59.75点,跌幅1.59报3707.48点;深证成指跌293.8点,跌幅2.43%报11816.79点;中国沪深300指数下跌51.67点,跌幅1.23%报4166.01点;创业板指数下跌83.59点,跌幅:2.92%,报2783.17点;中国科创50指数下跌20.74点,跌幅1.5%报1359.52点。沪深两市成交额1.63万亿,全市场超5100只个股下跌。
题材弱势轮动,PCB骏亚科技3天2板,崇达技术、金禄电子、天津普林涨停,澳弘电子19天11板续创历史新高;证券板块午后异动拉升,华林证券回封涨停,锦龙股份涨近6%;固态电池上海洗霸直线涨停,紫竹高科盘中一度走出“地天板”。下跌方面,航运概念集体走弱,招商南油、中远海能、招商轮船跌停;煤炭板块下挫,昊华能源、云煤能源、陕西黑猫大跌;工商银行涨0.59%报8.50元创历史新高,总市值3.03万亿元。
热门板块
1、大金融板块再度拉升
午后大金融板块再度拉升,锦龙股份触及涨停,此前华林证券回封涨停,华信永道、汇金股份、财富趋势、大智慧、华鑫股份、东方财富等快速冲高。
消息面上,业内人士认为,A股上市券商2026年前三季度净利润仍有望保持增长,且业绩分化将进一步加剧,其中头部机构凭借专业化布局有望把握结构性机会,延续业绩高增态势。
2、白酒板块震荡走高
白酒概念板块走高,皇台酒业3天2板,金种子酒、金徽酒、迎驾贡酒、今世缘跟涨。
消息面上,据河南、山东、广东、安徽等地经销商、批发商和终端零售商获悉,渠道库存总体仍在去化,部分受访酒商库存同比下降约10%-20%,名酒大单品周转相对较快,部分终端库存已控制在1-2个月。
3、PCB概念再度活跃
PCB概念表现活跃,金禄电子20CM涨停、澳弘电子、崇达技术涨停。
消息面上,金禄电子发布公告,预计2026年前三季度归属于上市公司股东的净利润为1.80亿元-1.96亿元,同比增长192.88%-218.92%。
4、创新药概念震荡反弹
创新药概念震荡反弹,贝瑞基因涨停,金石亚药、三元基因、华北制药、奥赛康、广生堂跟涨。
消息面上,10月13日,国家医保局召开会议,会议要求,要积极支持医药科技创新。探索建立医疗服务价格预立项制度,支持更多医药新技术新产品加快进入临床规模化应用。
机构观点
国信证券:A股科技板块想要迎来补涨,需要三大催化共振
国信证券研报分析,A股科技宽基指数走弱,核心在于板块内核心权重尚未迎来同步修复。展望后市,A股科技板块想要迎来补涨,需要三大催化共振:产业端出现新逻辑,带动AI需求与算力投入预期上修;筹码充分出清,抛压得到释放;美债利率回落,流动性压力缓解。
东方证券:市场短期“抵抗中下跌”的特征十分明显,继续关注文化传媒及红利股
东方证券称,市场持续震荡,红利资产再度扛起防御大旗。银行仍是颇受资金青睐的板块,多家银行中期合计分红超2600亿元,叠加保险新规引导险资更加重视净投资收益对负债成本的覆盖以及房贷贴息等政策落地,稳健资金纷纷买入银行股;煤炭、交通运输、家电、保险等更多高分红方向同样抗跌。题材股仍聚焦文化传媒,AI技术在影视、游戏等内容生产中应用持续深化,工业化过程与内容生产智能化趋势进一步显现,AI影视制作、数字内容生成等细分领域迎来较大发展机遇,值得投资者短线继续关注。综合来看,市场短期“抵抗中下跌”的特征十分明显,沪综指5日均线持续构成压制,即便在“深V”的交易日也无法突破5日线,导致K线实体继续下移,预计仍会考验前期低点3741附近;操作上继续关注文化传媒及红利股。
中金公司:通胀反弹支持美联储加息,时点仍有悬念
中金公司认为,美国9月CPI季调环比上涨0.6%,同比上涨3.7%;核心CPI环比上涨0.3%,同比上涨2.6%,均较上月反弹,且超出市场预期。涨价来源较广,能源、核心商品及房租均形成推动。油价高企加剧能源通胀,消费韧性与AI投资需求支撑商品价格,租金粘性则制约服务通胀回落。货币政策方面,通胀反弹强化了美联储继续加息的必要性,但由于近期美债收益率上行、美元走强,金融条件已部分收紧,美联储或保持耐心。预计10月仍可能暂停加息,12月再度行动。不过,加息节奏放缓并不意味着货币政策转向宽松,未来一年,美联储或仍将维持偏紧的政策立场。
来源:金融界